
【观察笔记】美-以-伊冲突对中国耐火材料产业链的冲击、风险与战略重塑
|
笔记说明
|
目录
-
执行摘要
-
第一章 研究边界、地缘背景与情景设定
-
第二章 中国耐火材料产业基本盘与中东市场暴露度
-
第三章 成本端连锁反应:能源、物流、保险与原料
-
第四章 需求端结构性震荡:下游高温工业的蝴蝶效应
-
第五章 宏观金融、汇率、结算与贸易合规风险
-
第六章 行业格局重塑与中国企业战略路线重构
-
第七章 企业分阶段行动方案与风险监测面板
-
第八章 政策层面与行业协同建议
-
结论
-
附录一 情景参数表
-
参考文献
执行摘要
一、核心结论
当前美以伊冲突对中国耐火材料行业的影响,已经从一般意义上的“区域政治风险”,转变为以能源、航运、保险、制裁、汇率和订单预期为载体的系统性产业链冲击。与传统景气周期不同,本轮冲击并非先从下游钢铁、水泥需求下滑开始,而是由霍尔木兹海峡及海湾航运风险上升引发油气、运费和结算链条同步重估,再向耐材制造成本、交付周期、利润率与现金流传导。[1][2][3][4][5]
对中国耐火材料行业而言,最直接的三重压力分别是:第一,能源与物流成本抬升,导致原有报价体系失真;第二,中东及周边项目延期、停工和付款条件收紧,造成订单节奏震荡;第三,对伊相关交易和高风险航线的金融与实体合规成本显著上升,企业必须把制裁合规从“发货前审单”前移到“客户准入—合同设计—运输保险—结算回款”的全链条治理。[8][9][10]
但危机并非只有负面含义。中长期看,地缘冲突将加速全球高温工业版图重构:一部分需求会从中东高风险区域向东南亚、印度、中亚等更稳定地区转移;另一部分则在冲突缓和后的重建期集中释放。行业竞争焦点也将从“单纯价格优势”转向“交付确定性、现场服务能力、海外仓/海外产能布局和合规管理能力”的综合竞争。
表0-1 执行摘要:冲击主线与企业含义
|
维度 |
核心判断 |
对企业的含义 |
|
能源与航运 |
霍尔木兹及海湾通道风险上升会同步放大油价、LNG价格、航运与保险溢价。 |
必须把外部变量纳入日常报价与预算。 |
|
成本与交付 |
耐材制造成本和出口到岸成本双升,CIF合同风险显著高于FOB/CFR。 |
必须重建报价模型、运费联动机制和库存策略。 |
|
订单与回款 |
中东订单短期承压,回款周期拉长,存量合同的违约和索赔风险抬升。 |
必须收紧授信、提高预付款、强化制裁合规审查。 |
|
行业格局 |
行业将从低价出口竞争转向“全球化交付体系+服务能力+海外布局”的竞争。 |
必须推动服务出海、仓储前置和产能分散化布局。 |
注:作者根据正文分析归纳。
二、情景判断与关键预测(区间化测算)
本笔记将未来12个月的地缘演化划分为三种情景:情景A为局部摩擦常态化;情景B为区域冲突升级、霍尔木兹出现“有效封锁/高风险回避”状态;情景C为多国卷入、长期高风险外溢。需要强调的是,表中的订单降幅、毛利率压缩等结果属于企业预算与风控口径下的模型测算,不等同于已经发生的统计事实。情景设定的外部锚点主要来自EIA关于“有效封锁”假设下油价和供应中断的分析、Reuters对当前航运受阻和海员滞留的报道,以及航运市场对上海—中东湾运价跳升的观察。[2][3][8]
表0-2 情景A/B/C关键区间预测
|
情景 |
Brent区间(美元/桶) |
上海—中东湾运价(美元/TEU) |
中东订单降幅 |
毛利率压缩 |
|
A 局部摩擦 |
80–105 |
1300–2000 |
-5%~-15% |
-0.5~-1.5pct |
|
B 区域升级 |
95–130 |
2500–4000 |
-15%~-35% |
-1.5~-3.5pct |
|
C 全面外溢 |
120–180 |
4000–6500 |
-30%~-60% |
-3~-8pct |
注:作者测算;区间锚点见EIA、Reuters、Freightos与上海航运交易所相关资料。[2][3][6][8]

图0-1 情景A/B/C下Brent油价区间(模型)
资料来源:作者基于EIA冲突情景分析进行区间化测算。
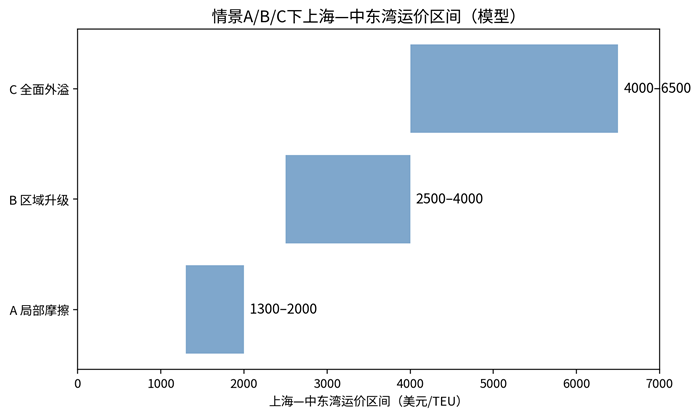
图0-2 情景A/B/C下上海—中东湾运价区间(模型)
资料来源:作者基于上海航运交易所、Freightos等资料进行区间化测算。
三、战略建议摘要
-
短期(0—3个月):以“合同与现金流防守”为核心,立即完成客户和国家风险分级,重议CIF/CFR条款,加入运费、战争险、港口替代和制裁解除条款;同步提高高风险客户预付款比例,建立每周动态报价器。
-
中期(3—12个月):以“供应链韧性与区域再平衡”为核心,推动多航线、多港口、多承运人备份,建设海湾周边区域备件库和服务点,逐步降低单一市场和单一物流路径依赖。
-
长期(12—36个月):以“商业模式升级”为核心,从单纯产品出口升级到“服务出海、整体承包、海外仓、海外制造、数字化寿命管理”组合路线,争取在地缘波动中提升行业集中度和国际化议价能力。
|
一句话判断 这场冲突对中国耐火材料行业的真正考题,不是“有没有中东订单”,而是企业能否在能源、航运、保险、制裁和客户行为同时波动的环境中,重建一套可持续的全球化交付与盈利体系。 |
第一章 研究边界、地缘背景与情景设定
1.1 冲突演化现状与关键外部变量
截至2026年3月中旬,美以伊冲突已从代理人摩擦升级为主权国家之间的直接对抗,并开始对海湾能源设施、海上运输与全球市场预期产生实质性影响。Reuters报道称,冲突自2月28日爆发以来已持续近三周,并波及伊朗南帕尔斯气田等能源设施;与此同时,多国正在讨论海湾临时安全航道方案,以疏解因威胁升级而滞留的约2万名海员和大量船舶。[1][2]
决定本笔记分析结论的核心外部变量有五个:第一,霍尔木兹海峡的通行状态;第二,中东油气产量与LNG出口的连续性;第三,红海—苏伊士—阿拉伯海航线是否进一步拥堵;第四,保险、结算与制裁合规是否导致事实性贸易中断;第五,中东本土钢铁、有色、水泥和石化项目是否出现停工或延建。对耐火材料行业而言,这五个变量并非平行发生,而是会形成链式共振。
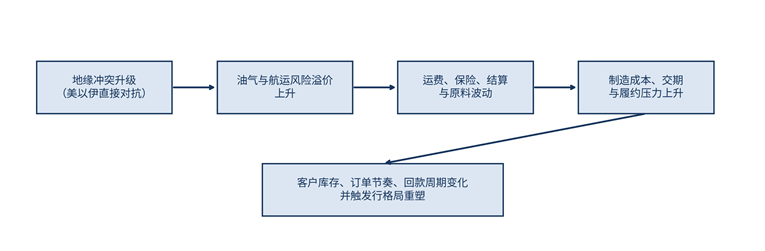
图1-1 美以伊冲突对中国耐火材料产业链的传导机制
资料来源:作者绘制。
1.2 霍尔木兹海峡的系统性意义
霍尔木兹海峡对全球工业供应链的重要性,远大于其地理尺度本身。EIA的“世界石油运输咽喉通道”资料显示,2023年经霍尔木兹运输的原油和成品油流量约为2090万桶/日,相当于全球石油液体消费的约20%,同时超过全球海运石油贸易的四分之一;EIA关于LNG的专项分析又表明,2024年约20%的全球LNG贸易经霍尔木兹运输,其中约83%流向亚洲市场。[4][5]
这意味着,一旦海峡出现“名义可通行但高风险、船东回避、保险取消”的状态,亚洲制造业首先会承受能源输入型冲击。对中国耐火材料行业而言,影响不只体现在油气价格,更体现在海湾市场交付路径、航运保险供给、下游客户的工业开工和采购决策同步被重定价。
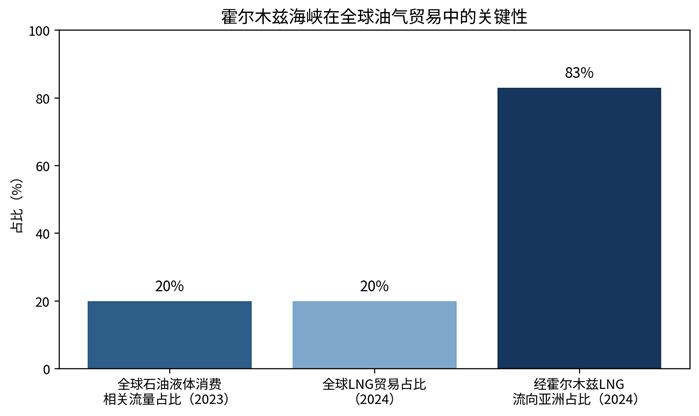
图1-2 霍尔木兹海峡在全球油气贸易中的关键性
资料来源:EIA,作者整理。[4][5]
1.3 研究边界与核心问题
本笔记不把研究重点放在军事行动得失或外交博弈评判上,而是聚焦地缘冲突如何重估中国耐火材料产业链的成本、交付、订单、利润与风险。核心问题包括:一,冲突通过哪些机制传导至中国耐材;二,哪些国家、客户行业、产品和合同结构暴露度最高;三,哪些数据已可被证实,哪些只能以情景方式估算;四,中国耐材企业应如何调整供应链、合同、市场和产能布局。
相较于原始底稿中的线性叙事,本笔记统一采用“事实数据+情景模型+企业动作”的三层结构:事实层回答“已经发生了什么”;模型层回答“若冲突继续演化,企业预算和利润区间如何变化”;动作层回答“企业此刻该做什么”。
1.4 情景设定方法
情景A、B、C并非基于纯主观判断,而是围绕霍尔木兹通行状态、油气供给中断程度、航运保险可得性与中东工业项目开工率四个变量展开。EIA在2026年3月短期能源展望中已经明确构造了“有效封锁霍尔木兹并导致额外产量损失”的分析情形,因此本笔记在油价与天然气价格区间上直接以该逻辑作为基准锚点;航运与运价参数则参考上海航运交易所和市场运价平台披露的中东航线跳升幅度。[3][6][8]
|
方法说明 本笔记中的“订单降幅”“毛利率压缩”“中东新增订单取消率”等数字均为研究模型下的区间估计,用于企业预算、授信和报价阈值管理,不构成对未来统计结果的确定性判断。 |
1.5 数据核对原则
两份底稿中存在三类需要统一的口径:其一,关于冲突状态的表述,最终统一为“严重受阻/有效封锁情景”,而非未经验证的“绝对封锁”;其二,关于头部企业在中东市场“市占率”的提法,最终统一为“海外业务信号、境外布局和项目覆盖”,因为公开披露通常不足以支撑精确市占率结论;其三,关于2023年行业出口额和出口量等数值,统一以2024年同比数据反推,并在表格中明确标注为“推算值”。
由于篇幅有限,以上为部分内容分享,
长按识别下方二维码,后台私信“美以伊冲突”查看完整文章。
阅读原文
关注我们
一起收货更多干货

